
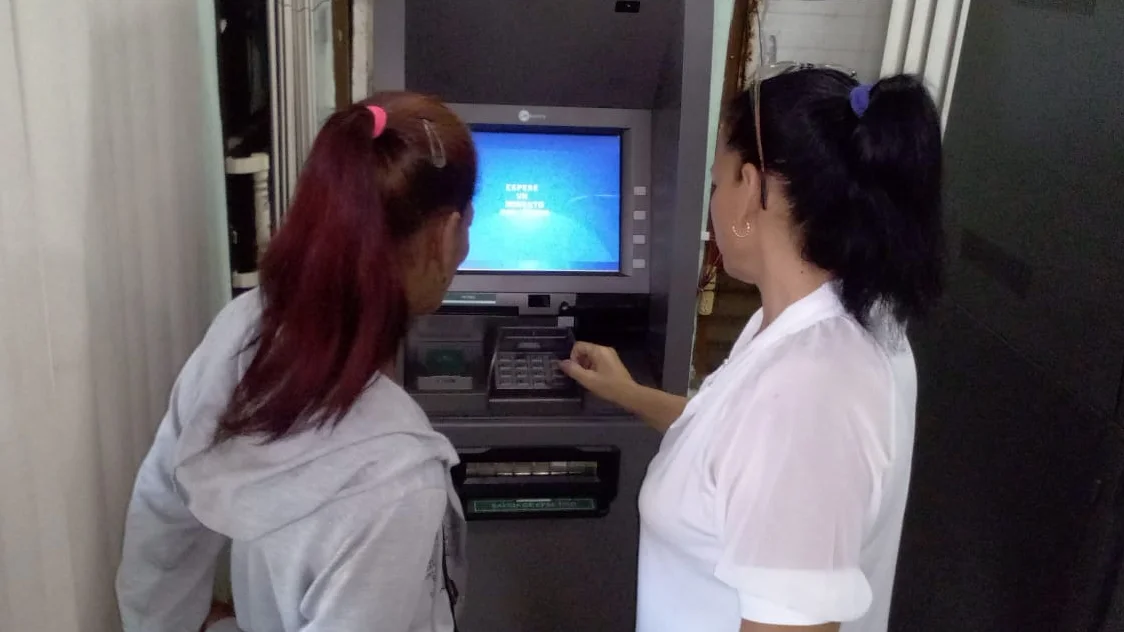
El sistema bancario cubano, dirigido y regulado por el Banco Central de Cuba (BCC), se encuentra inmerso en un proceso de modernización que incluye la expansión de la infraestructura de pago electrónico, la interoperabilidad de canales digitales y la incorporación masiva de la población a los servicios bancarios. Las autoridades financieras del país han impulsado activamente la bancarización como instrumento de ordenamiento monetario y de eficiencia en la gestión económica. En este escenario, entidades como Banco Popular de Ahorro, Banco Metropolitano, Banco de Crédito y Comercio y Banco Internacional de Comercio, junto a la red de Casas de Cambio (CADECA), constituyen los puntos de contacto directo entre la política financiera y la ciudadanía.
La plataforma Transfermóvil y las pasarelas de pago EnZona han multiplicado los canales de atención, al tiempo que se incorporan servicios como la gestión de turnos en línea para operaciones de cambio de divisas. Sin embargo, la transición tecnológica convive con fuertes limitaciones materiales: insuficiencia de efectivo en cajeros automáticos, interrupciones del servicio eléctrico y de las telecomunicaciones, demoras en la reposición de tarjetas magnéticas y colas prolongadas en las sucursales. Esta dualidad —modernización digital y escasez material— define el escenario específico en que se desenvuelve la atención al cliente bancario en Cuba.
La atención ciudadana gestionada por el Banco Central de Cuba, a través de sus canales de recepción de solicitudes y su mesa de ayuda virtual, constituye una vía directa para conocer los reclamos más frecuentes de la población. El análisis de estas manifestaciones permite agrupar las fuentes de insatisfacción en cuatro categorías: la disponibilidad y funcionamiento de los canales electrónicos; los tiempos de espera y organización de la atención presencial; la claridad de la información sobre procedimientos, tarifas y requisitos documentales; y el trato del personal en la resolución de dificultades. Esta última categoría, aun cuando no siempre es la más mencionada, actúa como multiplicador del impacto de las demás: un trato asertivo atenúa la frustración generada por demoras u obstáculos materiales, mientras que un trato inadecuado transforma molestias menores en conflictos abiertos y en deterioro de la imagen institucional.
En las condiciones del sector bancario cubano, el trabajador de ventanilla, el cajero de tesorería, el operador de canales telefónicos y el promotor de servicios electrónicos asumen un papel que trasciende la ejecución de operaciones: son el rostro humano de la institución y, en muchos casos, el único intérprete que el cliente tiene de políticas, procedimientos y tecnologías que no siempre comprende. La complejidad de este rol exige competencias comunicativas superiores, particularmente la capacidad de transmitir información técnica de forma sencilla, clara y adaptada al interlocutor, así como de gestionar la frustración de clientes que enfrentan limitaciones del servicio sobre las que el trabajador no tiene control directo.
La calidad del servicio, en su dimensión percibida, resulta de la confrontación entre las expectativas del cliente y su experiencia efectiva. La evidencia internacional sobre atención al cliente revela que la dimensión humana del servicio pesa tanto o más que la dimensión técnica en la conformación de la satisfacción. Estudios sobre servicios financieros señalan que la gran mayoría de los clientes valora elementos como la compasión, la paciencia y el interés genuino del trabajador como determinantes centrales de la calidad del servicio de atención al cliente. Asimismo, investigaciones sobre comunicación en servicios financieros han constatado que una fracción considerable de los clientes reporta problemas de comunicación atribuidos al uso de un lenguaje difícil de comprender, lo que subraya la necesidad de traducir la información técnica a un lenguaje accesible.
En el caso cubano, estas conclusiones adquieren mayor relevancia. El proceso de bancarización incorpora a los servicios financieros a segmentos poblacionales con niveles heterogéneos de alfabetización financiera y digital, en un contexto de tensiones materiales que elevan naturalmente el nivel de frustración de los usuarios. La comunicación asertiva actúa, entonces, como el mecanismo mediante el cual el trabajador bancario: informa con claridad y sin ambigüedades; reconoce y valida las emociones del cliente sin perder el control de la interacción; explica los procedimientos y sus causas con honestidad; conduce la conversación hacia soluciones concretas dentro de las posibilidades reales del servicio.
La gestión de reclamaciones constituye el terreno donde la asertividad demuestra su mayor valor estratégico. Frente a un cliente irritado por una demora o por la caída de una plataforma digital, el trabajador asertivo aplica una secuencia conductual clara: la escucha activa sin interrumpir; reconoce explícitamente la molestia («Comprendo que esta situación le ha causado inconvenientes»); informa con honestidad las causas conocidas y los plazos reales de solución; evita promesas que no puede cumplir; y concluye con una vía de acción concreta, incluida la derivación a instancias superiores cuando corresponda. Esta secuencia, sustentada en las técnicas de la pregunta asertiva y la repetición asertiva, desactiva la escalada emocional y preserva la relación bancario-cliente.
Por el contrario, estilos pasivos —silencio, evasión, derivación indefinida—, agresivos —respuestas cortantes, descalificación del reclamo— o pasivo-agresivos —sarcasmo, doble sentido— agravan el conflicto y erosionan la confianza institucional, con el agravante de que en el contexto cubano actual cada interacción negativa puede amplificarse rápidamente a través de las redes sociales, con efectos reputacionales difíciles de revertir.
Uno de los hallazgos más consistentes de la investigación en servicios es que el personal tiende a comunicar desde su propio marco de referencia técnico, empleando jerga especializada incomprensible para el cliente medio. En el sector bancario cubano este problema se manifiesta en explicaciones sobre tasas de cambio, comisiones, límites de transferencia, requisitos de tarjetas y procedimientos de uso de las plataformas digitales. La comunicación asertiva impone como regla ética y operativa la verificación de comprensión: el trabajador debe comprobar, a través de preguntas de confirmación, que el cliente ha entendido la información, adaptando el mensaje al perfil del interlocutor (edad, nivel educacional, experiencia previa con servicios bancarios). Transmitir información técnica de forma sencilla y clara, tanto con colegas como con clientes externos, constituye una habilidad central del servicio bancario moderno.
Considerando que la asertividad es una habilidad aprendible, se propone un sistema de capacitación continua dirigido al personal de atención directa al cliente del sistema bancario cubano para desarrollar habilidades de comunicación asertiva en el personal bancario que atiende directamente al cliente, como vía para elevar la calidad del servicio y fortalecer la confianza institucional en el contexto del proceso de bancarización.
La comunicación asertiva constituye una herramienta estratégica —y no un atributo accesorio— de la atención al cliente en el sector bancario cubano. En un contexto de transformación digital acelerada conviviente con limitaciones materiales objetivas, la calidad de la interacción bancario-cliente se ha convertido en uno de los principales determinantes de la confianza institucional y de la legitimidad social del proceso de bancarización. El personal bancario cubano ejerce un rol de comunicador estratégico, llamado a traducir políticas y tecnologías complejas a una población heterogénea, frecuentemente en condiciones de alta presión emocional.
El análisis realizado permite afirmar que la asertividad incide directamente sobre las cuatro dimensiones críticas del servicio bancario: la claridad de la información, la gestión de la insatisfacción, la preservación de la dignidad tanto del cliente como del trabajador, y la conducción de la interacción hacia soluciones concretas. Las técnicas asertivas ofrecen un repertorio operativo aplicable a los escenarios más frecuentes de la relación bancario-cliente en Cuba.
Finalmente, dado que la asertividad es una competencia aprendible, su desarrollo debe ocupar un lugar central en la formación y superación profesional del personal bancario, mediante sistemas formativos que combinen sensibilización, práctica simulada, acompañamiento y evaluación. La inversión en habilidades comunicativas del capital humano bancario deviene, en las condiciones cubanas actuales, una palanca de gestión tan importante como la tecnológica: sin comunicación asertiva, la mejor plataforma digital y el mejor procedimiento operativo fracasan en su contacto último,el cliente.
Autoras: M.Sc. Yahumara García Rafael
Lic. María Antonia Fernández Noda