
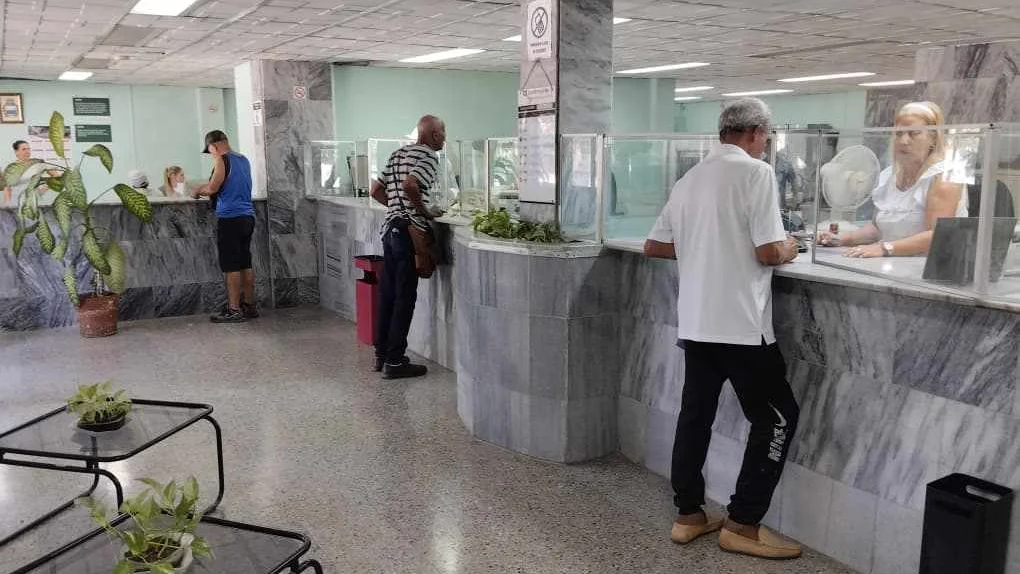
El sistema bancario cubano transita por uno de los períodos de transformación más profundos de su historia reciente. El proceso de bancarización impulsado por las autoridades financieras del país, la generalización de los pagos electrónicos, la ampliación de los servicios de Transfermóvil y EnZona, la incorporación de tarjetas magnéticas y los servicios de cambio de divisas, han reconfigurado la relación entre las instituciones bancarias y la población. En este escenario, la atención al cliente deja de ser una función meramente operativa para convertirse en un factor determinante de la confianza institucional y de la efectividad misma de las políticas financieras.
No obstante, la transformación tecnológica ha traído consigo desafíos significativos: fallos intermitentes de las plataformas digitales, largas colas en las sucursales, insuficiencias en la disponibilidad de efectivo, demoras en la emisión de tarjetas y procesos de recanje de divisas, y una creciente cifra de reclamaciones de usuarios que, en muchos casos, se agudizan por la deficiente comunicación entre el personal bancario y el cliente. La literatura especializada es coincidente en señalar que una parte considerable de los conflictos en los servicios no se origina en la insuficiencia material del servicio, sino en la manera en que se informa, se explica y se gestiona la insatisfacción.
En este orden de ideas, la comunicación asertiva emerge como una competencia profesional de primer orden. La asertividad —entendida como la capacidad de expresar ideas, opiniones, sentimientos y necesidades de manera clara, directa y respetuosa, sin agredir al otro ni someterse a él— constituye el puente conceptual entre la disponibilidad técnica del servicio y su recepción efectiva por parte del cliente. Un funcionario bancario con profundo dominio de los procedimientos, pero sin habilidades comunicativas adecuadas, generará insatisfacción; a la inversa, un trabajador asertivo puede atenuar el impacto negativo de las limitaciones objetivas del servicio y preservar la confianza del cliente en la institución.
El objetivo del presente artículo es analizar cómo la comunicación asertiva contribuye a elevar la calidad de la atención al cliente en el sector bancario cubano, establecer el vínculo teórico-práctico entre ambos constructos y proponer una estrategia de desarrollo de esta competencia en el personal bancario.
El concepto de asertividad fue introducido en la psicología conductual por Andrew Salter en 1949 y desarrollado posteriormente por Joseph Wolpe como parte de las terapias conductuales para personas con dificultades de expresión. No obstante, fue Manuel J. Smith quien, con sus trabajos sobre el entrenamiento en asertividad en la década de 1970, sistematizó el constructo y lo popularizó a escala mundial. Para Smith, la asertividad se expresa mediante comportamientos que permiten al individuo actuar en su propio interés, defenderse sin ansiedad injustificada, expresar sus sentimientos honestos cómodamente y ejercer sus derechos sin negar los de los demás.
Alberti y Emmons (2008), en una de las obras de referencia del tema, definen la conducta asertiva como la actuación que conduce a expresarse y defender los propios derechos, sin negar los de otras personas. Desde esta perspectiva, la asertividad se sitúa en el polo equilibrado de un continuo comunicativo cuyos extremos son el estilo pasivo —donde el individuo se inhibe, evita el conflicto y sacrifica sus propios derechos— y el estilo agresivo —donde impone sus intereses vulnerando los del otro. Existe, además, un estilo pasivo-agresivo, en el que la persona aparenta sumisión pero expresa su hostilidad de forma encubierta, conducta particularmente dañina en contextos de servicio.
En la tradición hispanohablante, autores como García Sánchez y Rodríguez Jiménez han enfatizado que la asertividad no es un rasgo de personalidad innato, sino un conjunto de habilidades sociales aprendibles y entrenables, lo cual tiene implicaciones directas para la formación del personal de servicios: la asertividad puede y debe ser objeto de desarrollo profesional sistemático.
La comunicación asertiva opera a través de tres componentes interrelacionados. El componente verbal abarca el contenido del mensaje: claridad, precisión, uso de primeras personas («yo» en lugar de «usted/ustedes»), descripción de hechos concretos y formulación de peticiones específicas. El componente paraverbal se refiere a las cualidades acústicas de la voz: tono firme pero no agresivo, volumen adecuado, ritmo pausado y fluidez. Finalmente, el componente no verbal incluye la postura corporal, el contacto visual, los gestos y la distancia interpersonal; un lenguaje corporal coherente con el mensaje verbal refuerza la credibilidad de la comunicación.
La comunicación efectiva con el cliente exige precisamente la integración armónica de estos tres componentes. Mantener el contacto visual directo con el cliente, adoptar una postura erguida, controlar las tensiones corporales y modular adecuadamente la voz son conductas que, aunque aparentemente secundarias, condicionan en gran medida la percepción que el cliente construye sobre la calidad del servicio y sobre la disposición real del trabajador para ayudarle.
La bibliografía sobre entrenamiento en habilidades sociales identifica un repertorio de técnicas asertivas aplicables a situaciones de servicio. Entre las más relevantes se encuentran: la técnica del disco rayado o repetición asertiva, que consiste en persistir calmadamente en el mensaje central sin dejarse desviar por presiones; el aplazamiento asertivo, que permite diferir una respuesta cuando no se dispone de la información, comprometiendo un tiempo de respuesta concreto; la pregunta asertiva, orientada a desactivar ataques o críticas desplazando la conversación hacia la resolución del problema; la técnica del banco de niebla, útil para aceptar la parte razonable de una crítica sin conceder lo inaceptable; y la descripción asertiva de los hechos, que sustituye los juicios valorativos por la exposición objetiva de la situación.
Estas técnicas no constituyen fórmulas rígidas, sino recursos flexibles que el trabajador de servicios debe dominar y adaptar a las situaciones concretas que enfrenta en su quehacer diario, particularmente en escenarios de alta presión como las ventanillas bancarias o los centros telefónicos de atención.
El sistema bancario cubano, dirigido y regulado por el Banco Central de Cuba (BCC), se encuentra inmerso en un proceso de modernización que incluye la expansión de la infraestructura de pago electrónico, la interoperabilidad de canales digitales y la incorporación masiva de la población a los servicios bancarios. Las autoridades financieras del país han impulsado activamente la bancarización como instrumento de ordenamiento monetario y de eficiencia en la gestión económica. En este escenario, entidades como Banco Popular de Ahorro, Banco Metropolitano, Banco de Crédito y Comercio y Banco Internacional de Comercio, junto a la red de Casas de Cambio (CADECA), constituyen los puntos de contacto directo entre la política financiera y la ciudadanía.
La plataforma Transfermóvil y las pasarelas de pago EnZona han multiplicado los canales de atención, al tiempo que se incorporan servicios como la gestión de turnos en línea para operaciones de cambio de divisas. Sin embargo, la transición tecnológica convive con fuertes limitaciones materiales: insuficiencia de efectivo en cajeros automáticos, interrupciones del servicio eléctrico y de las telecomunicaciones, demoras en la reposición de tarjetas magnéticas y colas prolongadas en las sucursales. Esta dualidad —modernización digital y escasez material— define el escenario específico en que se desenvuelve la atención al cliente bancario en Cuba.
Autoras: M.Sc. Yahumara García Rafael
Lic. María Antonia Fernández Noda