
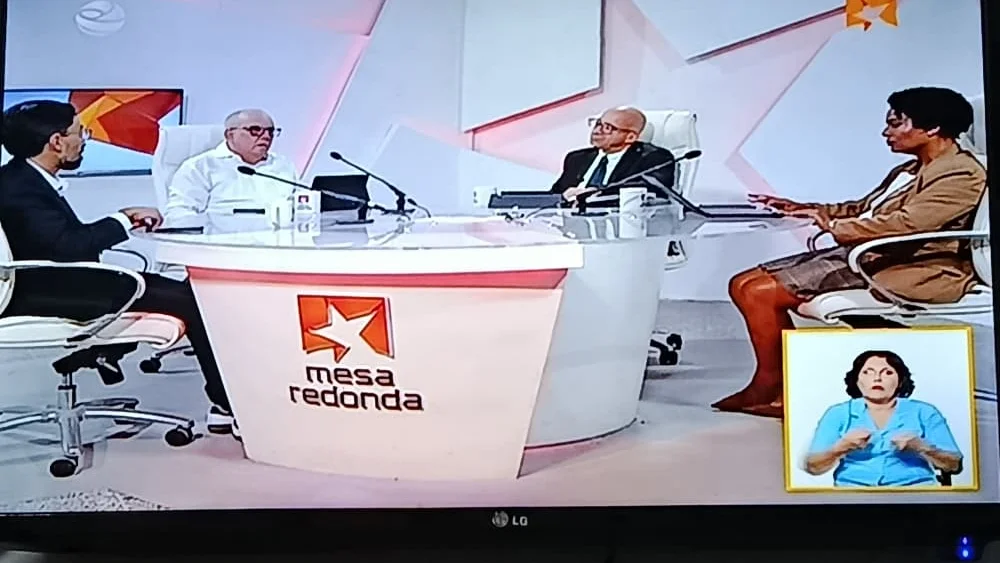
La ministra presidenta del Banco Central de Cuba (BCC), Juana Lilia Delgado Portal, explicó en la Mesa Redonda Informativa del Sistema Informativo de la Televisión Cubana este martes 15 de septiembre del 2026, que las transformaciones del sistema bancario y financiero avanzan de forma gradual, con un cronograma para recuperar la funcionalidad de las instituciones, ampliar y mejorar sus servicios y fortalecer la credibilidad. El sistema integra el eje temático 11, uno de los más amplios y transversales por su vínculo con casi toda la economía cubana actual.
"Son grandes los desafíos para el sistema bancario financiero", afirmó Delgado Portal. Entre las prioridades están: apoyar las demás transformaciones y contribuir a la actividad económica del país. Para ello, la banca debe otorgar créditos, facilitar cobros y pagos, crear productos según las necesidades de los clientes y ampliar el acceso y la calidad de los servicios.
La calidad de esos servicios preocupa a la población cubana y a los actores económicos. De ahí las acciones para reducir colas y la presencialidad en las sucursales bancarias, desarrollar productos digitales, simplificar procesos, facilitar el efectivo y promover el uso de cuentas bancarias. El objetivo es que las cuentas sirvan para pagar y gestionar recursos de negocios y personas naturales.
Delgado Portal dijo que se busca recuperar el papel de los bancos en la economía y restablecer la funcionalidad del sistema en pagos, crédito, operaciones externas y atención a actores estatales, no estatales, personas naturales y jubilados. La actualización ampliará el alcance y permitirá el acceso de nuevos actores, con transformaciones profundas en el funcionamiento del sistema.
Recuperar las funciones del peso cubano
Uno de los objetivos centrales del BCC es recuperar la funcionalidad de la moneda nacional y devolverle mayor utilidad. Esto implica restablecer sus funciones como medio de pago y de cambio, para operar, adquirir bienes y servicios y cumplir obligaciones; como unidad de cuenta, para expresar y comparar precios, costos e ingresos; y como reserva de valor.
La ministra presidenta del BCC, señaló la necesidad de recuperar el atractivo del ahorro en pesos, revisando las tasas de interés de los productos de ahorro. Esa recuperación está vinculada con los equilibrios macroeconómicos del país. A la par, el sistema debe avanzar hacia reglas más claras, mayor previsibilidad y credibilidad.
20 transformaciones agrupadas en cuatro frentes

El eje temático 11 del programa de transformaciones económicas y sociales aprobadas por el estado cubano recientemente, comprende 20 transformaciones y se vincula con 17 de los 23 ejes del proceso, lo que confirma su carácter transversal. El BCC las agrupó en cuatro frentes, los que fueron explicados con amplitud en la Mesa Redonda Informativa de la Televisión Cubana de este 15 de septiembre.
El primero, es la apertura y capitalización del sistema bancario. Incrementar el capital de los bancos es clave para recuperar la estabilidad financiera y mejorar los servicios. La apertura permitiría captar capital por vías alternativas y ampliar la participación de actores privados, extranjeros y nacionales.
El segundo frente es crédito, ahorro y financiamiento. Se busca fortalecer la capacidad de las instituciones para prestar y captar ahorros, mejorar la intermediación financiera y canalizar recursos hacia el desarrollo.
El tercero es innovación, pagos y nuevos canales. La transformación digital es central para lograr operaciones y servicios más accesibles y ágiles. Como las transacciones económicas terminan teniendo dimensión bancaria o financiera, la innovación es uno de los pilares del cambio.
El cuarto frente es mercado cambiario y remesas. La intención es crear mecanismos para canalizar por vías financieras seguras flujos que hoy quedan fuera del sistema bancario, y fortalecer la funcionalidad y convertibilidad de la moneda nacional.
Según la titular del BCC, se trata de un proceso gradual que debe conducir a un sistema con mayores capacidades, nuevos participantes, más servicios y una relación más coherente con la economía y sus clientes.
Un sistema más amplio, especializado y capitalizado

En apertura y capitalización se proyecta un sistema más amplio y diverso, con nuevos participantes, incluidos bancos e instituciones financieras con capital estatal, privado y extranjero. Un ejemplo es el Banco de Desarrollo y Fomento Agrícola, cuya creación está en etapas finales. Estará especializado en financiar la actividad agrícola, sobre todo la producción de alimentos, aunque podrá asumir otras funciones de fomento.
La aparición de instituciones especializadas permitirá diseñar productos y servicios para sectores específicos, algo más difícil en la banca comercial actual. La inversión no solo aporta capital: también tecnologías, formas de gestión y conocimientos para dinamizar el sistema, elevar su capacidad tecnológica y diversificar servicios.
Quiñones Betancourt precisó que la apertura no significa ausencia de regulación. Los nuevos participantes deberán cumplir las normas del BCC, presentar la documentación requerida, obtener licencia y someterse a supervisión. En paralelo, se revisan las normas vigentes y las necesidades de capital de los bancos existentes, pues la capitalización es condición para responder a los desafíos de la economía.
Crédito y ahorro: hacia productos más ajustados a las necesidades
El vicepresidente reconoció que el sistema actual no refleja suficientemente la diversidad de actores y necesidades. Por eso se busca una oferta de financiamiento más diversificada. La actividad agrícola vuelve a ser ejemplo por su importancia para la producción de alimentos. La idea es que los bancos no solo financien, sino que también asesoren financieramente a entidades estatales, privadas o de capital extranjero.
"Tenemos que ir a buscar cómo nosotros podemos dinamizar esa economía dando servicio basado en el financiamiento, basado en el crédito, pero que también respondan a las necesidades de ese sector específico", explicó.
Otro componente es el estímulo al ahorro. El BCC prepara un nuevo mecanismo de gestión de tasas de interés, "más financiero y menos administrativo". Daría a los bancos comerciales mayor autonomía para definir ofertas según el mercado y sus clientes. Las tasas podrían diferenciarse entre instituciones y favorecer la competencia para captar recursos y colocarlos mediante crédito. El objetivo es una relación más dinámica entre captación de ahorros y financiamiento de la actividad económica.
Quiñones Betancourt señaló que Cuba necesita recuperar el uso del crédito por actores económicos y personas naturales. Ya existen modalidades de financiamiento, como los créditos para adquirir fuentes renovables de energía, y se trabaja para hacerlos más ágiles, rápidos e interactivos. También se preparan otros servicios para la población, entre ellos el crédito al consumo, cuyos detalles se informarán cuando estén disponibles.
Garantías y educación financiera
En la transformación del crédito, las garantías son determinantes. El funcionario explicó que el sistema necesita ampliar las modalidades de garantía para facilitar el acceso al financiamiento, sin desconocer la Constitución y las normas cubanas. "Hay muchas cosas que hacer con la garantía. Las hemos identificado, las estamos analizando, las estamos evaluando", afirmó.
Vinculó estos cambios con la necesidad de elevar la educación financiera de la población. Comprender mejor conceptos y mecanismos financieros permitirá interactuar de manera más efectiva con las nuevas posibilidades del sistema.
Para Quiñones Betancourt, la innovación y la tecnología son la columna vertebral de la modernización bancaria. La ampliación del sistema no significa necesariamente construir más sucursales, sino desarrollar más servicios y productos que reduzcan la presencialidad y trasladen operaciones de las oficinas a teléfonos y canales digitales.
En ese escenario aparecen las fintechs, entidades que usan tecnología para ofrecer servicios financieros y tendrán una regulación diferenciada de la banca tradicional. También se actualizan las regulaciones sobre criptomonedas: existe una propuesta en fase final, basada en estudios y en la experiencia de otros países, para establecer un marco más flexible para determinadas licencias y autorizaciones, y reforzar la supervisión de las plataformas aprobadas. A esto se suman proyectos de inteligencia artificial dentro de la estrategia de transformación digital.
Mercado cambiario y nuevas plataformas
El cuarto frente aborda el mercado cambiario. Quiñones Betancourt dijo que el país necesita un mercado de divisas más eficaz, eficiente y seguro, que contribuya a usar mejor los recursos en moneda extranjera. Un componente visible es la incorporación de casas de cambio privadas. Ya funciona la primera en Santa Clara, Villa Clara, supervisada por el BCC, y hay otras solicitudes. Aclaró que esas casas son solo una parte de una transformación mayor.
También se prevén nuevas soluciones para las remesas, con operaciones digitales que mejoren rapidez, agilidad y costos. Ya hay instituciones financieras incorporando estos servicios y se preparan nuevas plataformas. Entre ellas figura una plataforma digital para la subasta de divisas, en la que podrán participar personas interesadas. Estas herramientas se introducirán gradualmente mediante proyectos piloto, como parte de una nueva infraestructura para el sistema bancario y financiero cubano.
De esta forma, los cuatro frentes —apertura y capitalización; crédito, ahorro y financiamiento; innovación y nuevos canales; y mercado cambiario y remesas— se articulan en una misma estrategia: construir un sistema capaz de acompañar las transformaciones de la economía, ampliar las opciones de sus actores y ofrecer a la población servicios bancarios más accesibles y eficientes.
Con información de Cubadebate y Mesa Redonda Informativa